In deze blogpost zetten we de belangrijkste wijzigingen voor u op een rijtje.
Wat is een VAPZ-verzekering precies?
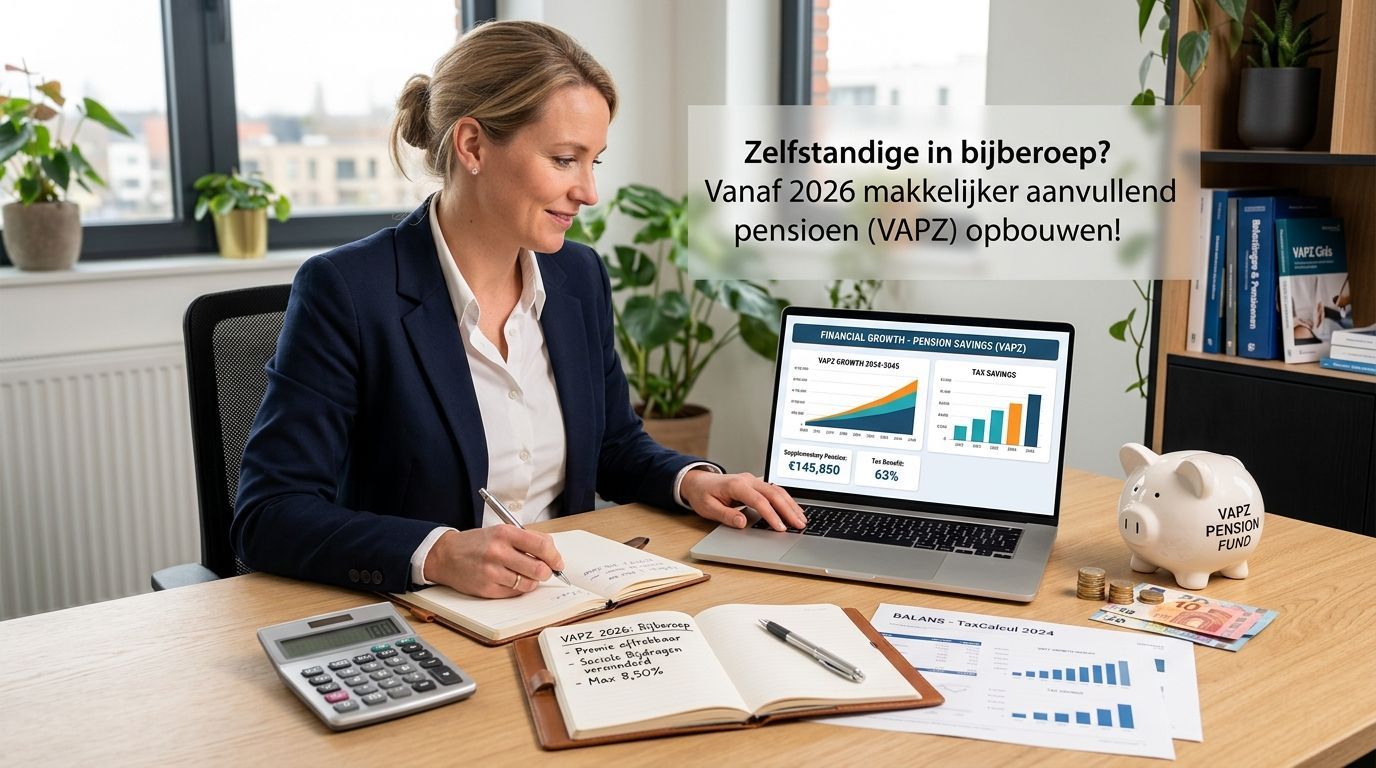
Net zoals werknemers via hun werkgever een aanvullend pensioen kunnen opbouwen, kunnen zelfstandigen zonder vennootschap dat doen via een VAPZ-verzekering. Het grote voordeel: de premies die u stort, kunt u volledig als beroepskost aftrekken. Daardoor betaalt u niet alleen minder belastingen, maar ook minder sociale bijdragen.
Dankzij die combinatie van belastingaftrek en lagere sociale bijdragen kunt u tot 63 procent van uw premie recupereren. Concreet betekent dit dat u in het beste geval amper 37 euro betaalt voor elke 100 euro die u opbouwt voor uw pensioen. Niet verwonderlijk dat volgens cijfers van PensionStat.be al meer dan 550.000 zelfstandigen van deze formule gebruikmaken.
De drempel voor bijberoepers wordt eindelijk verlaagd
Tot voor kort was een VAPZ voor zelfstandigen in bijberoep bijna onbereikbaar. Enkel wie evenveel sociale bijdragen betaalde als een zelfstandige in hoofdberoep, kwam in aanmerking. Voor de meeste bijberoepers was dat simpelweg geen optie.
Daar komt nu verandering in. Zelfstandigen in bijberoep met een jaarinkomen vanaf 1.922,16 euro kunnen voortaan ook geld in een VAPZ-verzekering storten. Uit cijfers die CD&V-Kamerlid Nahima Lanjri opvroeg, blijkt dat naar schatting 101.644 zelfstandigen in bijberoep binnen deze nieuwe inkomensvoorwaarden vallen. Dat cijfer is gebaseerd op de inkomensverdeling van zelfstandigen tussen 2022 en 2024 en op de gemiddelde groei van het aantal zelfstandigen in bijberoep. Volgens Lanjri zal naar schatting de helft van hen effectief van deze mogelijkheid gebruikmaken.
Vooral voor wie in zijn hoofdberoep geen aanvullend pensioen kan opbouwen, is dit een belangrijke stap richting een sterker en eerlijker sociaal statuut.
De wet is intussen gepubliceerd
Goed nieuws: de wet is op 12 oktober 2026 gepubliceerd in het Belgisch Staatsblad en is sindsdien in werking. De maatregel heeft een retroactieve werking vanaf 1 januari 2026, wat betekent dat u als zelfstandige in bijberoep dit jaar al volledig van het fiscaal voordeel kunt genieten. Hebt u voor 2026 al een VAPZ-bijdrage gestort volgens de oude regels? Dan kunt u het verschil met de nieuwe, hogere grenzen alsnog bijstorten.
Ook hogere stortingsgrenzen voor bestaande VAPZ-contracten
Niet alleen bijberoepers gaan erop vooruit. Voor alle zelfstandigen met een VAPZ stijgen de maximale stortingsgrenzen. Tot voor kort kon u 8,17 procent van uw referte-inkomen storten. Sinds de publicatie van de wet stijgt dat naar 8,50 procent, met een maximum van 4.251,39 euro per jaar.
Kiest u voor een sociaal VAPZ, dat naast de pensioenopbouw ook sociale waarborgen biedt zoals een dekking bij arbeidsongeschiktheid, dan stijgt uw stortingspercentage van 9,40 procent naar 9,78 procent. Het bovengrensbedrag komt daarbij op 4.891,60 euro te liggen.
Belangrijk om te weten: deze verhoging wordt niet automatisch toegepast op uw bestaand contract of periodieke premie. Het is dus aangeraden om tijdig contact op te nemen met uw verzekeraar of sociaal verzekeringsfonds om uw situatie te laten controleren en, indien gewenst, nog voor 31 december 2026 bij te storten.
Let op: rendement en kosten kunnen sterk verschillen
Het fiscale voordeel van een VAPZ is onmiskenbaar, maar laat u daardoor niet verblinden. Het rendement van het product zelf verdient minstens evenveel aandacht. Gemiddeld leverden VAPZ-verzekeringen het voorbije jaar een rendement van 2 à 3 procent op, aanzienlijk minder dan een belegging op de beurs. Dat heeft te maken met de verplichte kapitaalgarantie: aanbieders moeten minstens alle gestorte bedragen waarborgen, ongeacht hoe de financiële markten evolueren. Daarom worden VAPZ-producten voornamelijk via tak 21-spaarverzekeringen aangeboden, met een gegarandeerd rendement dat jaarlijks kan worden aangevuld met een winstdeelname.
Omdat die garantie pas op pensioenleeftijd moet worden nagekomen, bieden steeds meer verzekeraars hybride formules aan. Daarbij wordt zeker op jongere leeftijd een deel van de premie in een tak 23-aandelenfonds gestort. Vivium, een merk van de P&V Groep, lanceerde in 2023 als eerste zo'n hybride formule. Intussen volgen ook Baloise en KBC dat voorbeeld. De voorbije jaren leverden deze gecombineerde formules een iets hoger rendement op dan zuivere tak 21-contracten.
De hoogste rendementen in de markt werden de voorbije jaren echter steevast geboden door Amonis, een pensioenfonds dat onder dezelfde sociale wetgeving valt als de verzekeraars. In 2025 bood Amonis op VAPZ-contracten een nettorendement van 6,4 procent.
Naast het rendement spelen ook de kosten een belangrijke rol. Een studie van de FSMA toonde in 2024 aan dat de instapkosten van aanvullende pensioenen fors kunnen oplopen. Op basis van cijfers uit 2020 bedroegen de gewogen gemiddelde instapkosten voor een VAPZ-verzekering 3,82 procent. Van elke 100 euro die u spaart, komt dan slechts een goede 96 euro effectief in uw aanvullend pensioen terecht. Onderhandelen met uw makelaar over deze kosten is dan ook geen overbodige luxe.
Wat betekent dit voor u als ondernemer?
Bent u zelfstandige in bijberoep en viel een VAPZ tot nu toe buiten uw bereik? Dan is dit het moment om de nieuwe mogelijkheden te onderzoeken. Of u nu actief bent als consultant, in een vrij beroep of in een (para)medisch beroep: een aanvullend pensioen opbouwen tegen een gunstig fiscaal tarief is een opportuniteit die u niet zomaar aan u voorbij mag laten gaan.
Bij TaxCalCul denken we proactief mee met onze klanten in Antwerpen, Edegem en de hele Waasland-regio rond Sint-Niklaas. Twijfelt u of een VAPZ voor u interessant is, of wilt u weten welk type contract het best bij uw situatie past? Ons team staat klaar om samen met u de juiste beslissing te nemen voor uw bedrijfsvoering en uw pensioenopbouw. Neem gerust contact op met één van onze kantoren voor een advies op maat.