Van exploitatievennootschap naar dochter van een holding
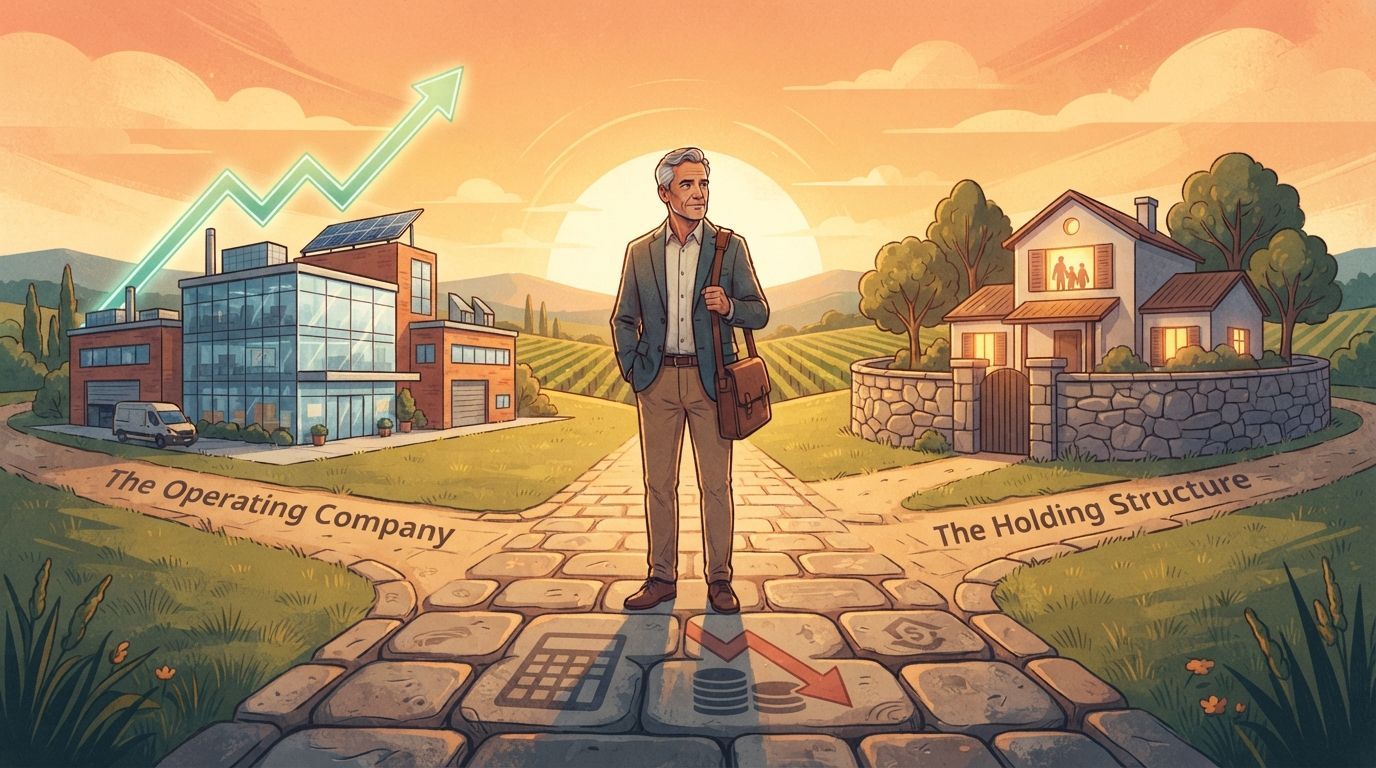
Stel: u richtte jaren geleden uw bvba (nu een bv) op met het toenmalige minimumkapitaal van 18.550 euro. Vandaag is uw zaak uitgegroeid tot een succesvol bedrijf met een waarde van 4 miljoen euro. U overweegt om die vennootschap onder te brengen in een holding die u, eventueel samen met uw gezinsleden, controleert.
Er zijn twee klassieke manieren om van uw bv een dochtervennootschap van uw holding te maken. U verkoopt uw aandelen aan de holding, of u brengt ze in als kapitaal in ruil voor aandelen van de holding. In ons voorbeeld realiseert u daarbij een meerwaarde van 3.981.450 euro: het verschil tussen de huidige waarde van uw aandelen en de waarde bij de oprichting. Dit wordt de 'interne' meerwaarde genoemd.
Beide technieken roepen meteen de vraag op hoe die meerwaarde fiscaal wordt behandeld. En dat is sinds begin dit jaar geen neutrale vraag meer.
De nieuwe meerwaardebelasting verandert de spelregels
Vóór 2026 was een meerwaarde op aandelen enkel belastbaar tegen 33 procent plus gemeentebelasting als de fiscus kon aantonen dat de verrichting niet paste binnen het normaal beheer van uw privévermogen. Kon de fiscus dat niet bewijzen, dan bleef de meerwaarde volledig onbelast.
Die vrijstelling is sinds de invoering van de nieuwe meerwaardebelasting verleden tijd. Een meerwaarde bij de verkoop aan uw eigen holding is voortaan sowieso belastbaar, ongeacht of er sprake is van normaal beheer of niet.
Toch blijft het onderscheid tussen 'normaal' en 'abnormaal' beheer van cruciaal belang. Het bepaalt namelijk hoe zwaar u uiteindelijk wordt belast.
Normaal beheer: profiteren van de vrijstelling op de historische meerwaarde
Binnen een normaal beheer wordt uw meerwaarde belast tegen 33 procent. Maar u ontsnapt grotendeels aan die belasting dankzij de vrijstelling van de zogenaamde 'historische' meerwaarde. Dat is het deel van de meerwaarde dat werd opgebouwd vanaf de oprichting van uw vennootschap tot en met 31 december 2025.
Was uw aandelen eind vorig jaar al 4 miljoen euro waard en is die waarde vandaag nauwelijks gestegen, dan is nagenoeg de volledige meerwaarde van bijna 4 miljoen euro vrijgesteld. Een gunstig scenario, maar u begrijpt dat de fiscus zo'n dossier van nabij zal opvolgen en zich zal afvragen of die verkoop aan uw eigen holding wel degelijk 'normaal' te noemen is.
Abnormaal beheer: een fiscaal prijskaartje van meer dan 1,3 miljoen euro
Buiten een normaal beheer ziet het fiscale plaatje er heel anders uit. Dan blijft de volledige meerwaarde belastbaar tegen 33 procent plus gemeentebelasting, zonder dat u aanspraak kunt maken op de vrijstelling van de historische meerwaarde.
In ons voorbeeld loopt het fiscale prijskaartje dan op tot meer dan 1,3 miljoen euro. Het verschil tussen beide scenario's is dus bijzonder groot, en precies daarom mag u niet zomaar aannemen dat de verkoop van uw bedrijf aan uw familiale holding automatisch als normaal beheer wordt beschouwd.
De fiscus kijkt kritisch naar dit soort verrichtingen, zeker wanneer de verkoop vooral fiscaal geïnspireerd lijkt te zijn.
Ook bij een inbreng in de holding telt het onderscheid
Het onderscheid tussen normaal en abnormaal beheer is niet alleen relevant bij een verkoop. Brengt u uw aandelen niet in de holding in ruil voor cash, maar als kapitaal in ruil voor aandelen van uw holding, dan geldt dezelfde logica.
Bij een normaal beheer is de inbrengmeerwaarde niet belastbaar. Bij een abnormaal beheer wordt de volledige inbrengmeerwaarde belast tegen 33 procent, plus gemeentebelasting.
Bouw tijdig een stevig dossier op
Wilt u uw zaak onderbrengen in een familiale holding zonder achteraf voor een onaangename fiscale verrassing te staan? Bouw dan een dossier op met stevige, niet-fiscale motieven voor de verrichting. Denk aan motieven zoals successieplanning, het afscheiden van vermogen van het exploitatierisico, of een duidelijke opvolgingsstrategie binnen uw familie.
Bespreek deze motieven tijdig met uw accountant-adviseur, nog voor u de stap effectief zet. Achteraf bijsturen is vaak moeilijker, en soms zelfs onmogelijk.
TaxCalCul denkt met u mee
Bij TaxCalCul begeleiden we ondernemers uit de regio Antwerpen (Edegem) en Waasland (Sint-Niklaas) al meer dan 40 jaar bij belangrijke beslissingen zoals de oprichting van een holdingstructuur. We kennen de Belgische fiscale regels en de nieuwe meerwaardebelasting door en door, en denken proactief met u mee om uw dossier fiscaal zo sterk mogelijk te onderbouwen.
Overweegt u om uw vennootschap onder te brengen in een familiale holding? Neem gerust contact op met ons team. Samen bekijken we welke aanpak het best past bij uw situatie, en hoe u een onnodig hoge belastingfactuur vermijdt.