1. De volle eigendom overdragen
Juridisch
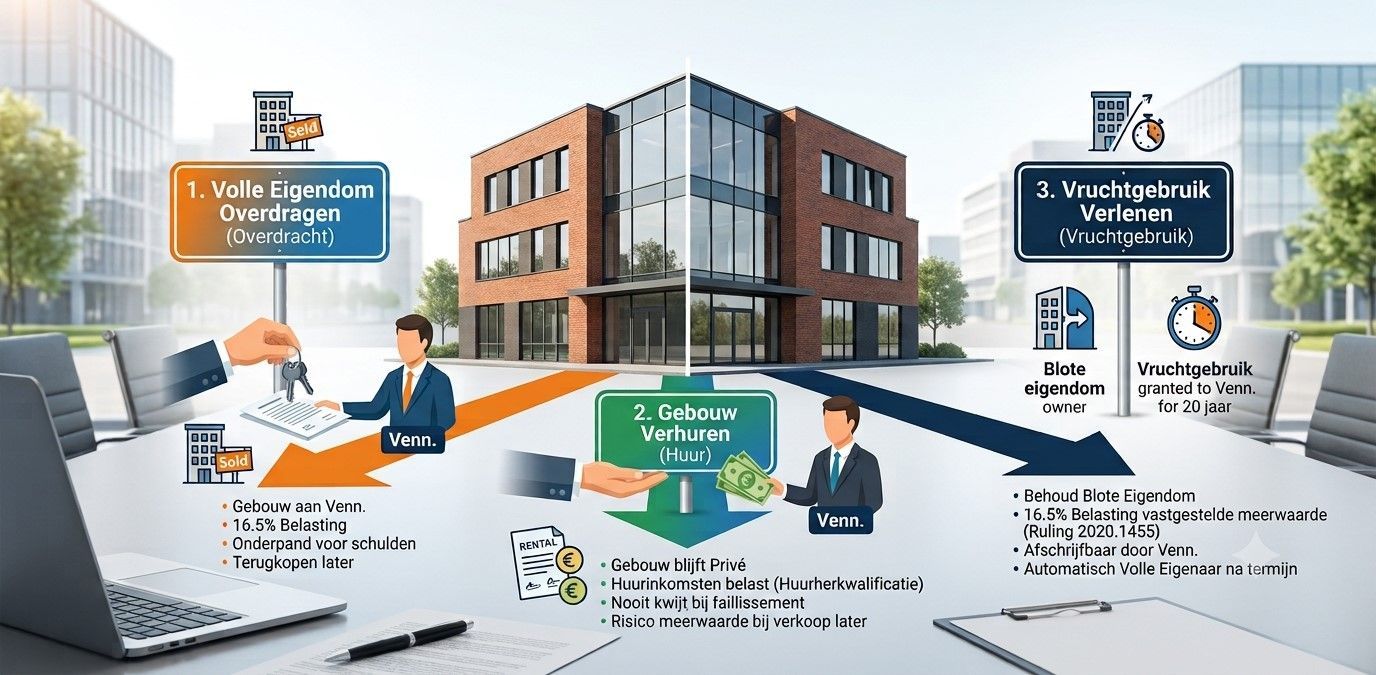
De volle eigendom van uw gebouw aan uw vennootschap overdragen klinkt eenvoudig, maar brengt twee belangrijke nadelen met zich mee. Ten eerste dient het gebouw voortaan als onderpand voor de schuldeisers van de vennootschap. Ten tweede verliest u elk recht op het pand. Wilt u het later opnieuw privé bezitten, dan moet u het terugkopen of laten uitkeren bij de vereffening — wat u opnieuw geld kost.
Fiscaal
De verkoopwaarde van een gebouw ligt doorgaans hoger dan de boekwaarde. Dat verschil — de meerwaarde — is in principe belastbaar. Omdat het hier gaat om een zogenaamde stopzettingsmeerwaarde, bedraagt het tarief 16,5% (+ gemeentebelasting). Uw vennootschap kan het gebouw vervolgens afschrijven over de gebruiksduur. Haalt u het pand later opnieuw naar privé, dan is de op dat moment gerealiseerde of vastgestelde meerwaarde opnieuw belastbaar.
2. Het gebouw verhuren
Juridisch
Houdt u het gebouw privé en verhuurt u het aan uw vennootschap, dan vermijdt u de twee grote nadelen van een eigendomsoverdracht. Het pand blijft buiten schot bij een eventueel faillissement van de vennootschap, en u hoeft later niets extra te betalen om het terug in privébezit te krijgen — want het is altijd privé gebleven.
Fiscaal
De huurinkomsten worden bij u belast tegen het progressieve tarief. Tot aan de zogenaamde herkwalificatiegrens geldt een forfaitaire kostenaftrek van 40%, wat het nog enigszins draaglijk maakt. Maar boven die — niet zo hoge — grens wordt de huur beschouwd als loon. Dan bedraagt het kostenforfait slechts 3% én bent u sociale bijdragen verschuldigd.
Daar bovenop loopt u een bijkomend risico: verkoopt u het gebouw later — bijvoorbeeld op het moment dat u ook uw vennootschap stopzet — dan kan de meerwaarde alsnog belast worden tegen het progressieve tarief. Dit omdat het gebouw als "niet-gedesaffecteerd" wordt beschouwd, m.a.w. het wordt nog steeds als een beroepsactief gezien.
3. Een vruchtgebruik verlenen
Juridisch
Een populair alternatief is de blote eigendom van het gebouw zelf te behouden en enkel het vruchtgebruik aan uw vennootschap te verlenen. Dit vermijdt eveneens de twee nadelen van een volledige eigendomsoverdracht. Bij faillissement eindigt het vruchtgebruik immers van rechtswege (art. 3.141, lid 3 BW), waardoor het gebouw onttrokken wordt aan de schuldeisers van de vennootschap. En wanneer de vruchtgebruiktermijn afloopt, wordt u automatisch opnieuw volle eigenaar — zonder bijkomende kosten.
Fiscaal
De Rulingcommissie — een onderdeel van de fiscus — aanvaardt dat de meerwaarde die bij de stopzetting en de vestiging van het vruchtgebruik wordt "vastgesteld", belastbaar is als een stopzettingsmeerwaarde, dus opnieuw aan het gunstige tarief van 16,5% (ruling nr. 2020.1455, 15.09.2020). Uw vennootschap kan het vruchtgebruik afschrijven over de duur ervan — ook het gedeelte dat betrekking heeft op de grond — en die termijn kan korter zijn dan de gebruiksduur van het gebouw zelf.
⚠️
Opgelet: Volgens de Rulingcommissie is de "vastgestelde" meerwaarde gelijk aan het verschil tussen de waarde van de
volle eigendom (niet van het vruchtgebruik) op het moment van stopzetting van de eenmanszaak, en de boekwaarde van het gebouw. Met andere woorden: de belastbare meerwaarde is even groot als bij een overdracht van de volle eigendom.
Conclusie: welke optie past bij u?
"U kunt de nadelen van een overdracht van de volle eigendom (gebouw kwijt als de vennootschap failliet gaat en betalen om het weer naar u privé te halen) en van een verhuur (huur zwaar belast en de latere meerwaarde eventueel ook) vermijden door aan uw vennootschap alleen het vruchtgebruik te verlenen."
Elke situatie is anders. De juiste keuze hangt af van uw persoonlijke en professionele context, uw vermogensplanning en uw fiscale situatie. Bij TaxCalCul begeleiden wij u stap voor stap in deze beslissing — van de eerste analyse tot de concrete uitvoering.
Heeft u vragen over de omvorming van uw eenmanszaak naar een vennootschap, of wilt u weten welke optie voor uw gebouw het meest voordelig is?
Neem gerust contact op met ons kantoor in Edegem of Sint-Niklaas. Wij denken graag proactief met u mee.