Erfbelasting… het nieuwe erfrecht vanaf 1 september 2018
10 juni 2018

Tijdens de Ministerraad van 2 maart jl. heeft de Vlaamse regering zijn principiële goedkeuring gegeven aan een voorontwerp van decreet “tot modernisering van de erfbelasting”. Het is de bedoeling de fiscale regels in lijn te brengen met het nieuwe erfrecht. Beiden zouden 1 september 2018 van kracht worden. De nieuwe rechtsfiguur van wettelijk voortgezet vruchtgebruik wordt onderworpen aan de erfbelasting. Het nieuwe erfrecht voorziet dat een langstlevende echtgeno(o)t(e) een voortgezet vruchtgebruik ontvangt op de goederen die de overleden partner heeft geschonken met voorbehoud van vruchtgebruik. Op grond van de huidige wetgeving kan dit enkel indien dit expliciet is voorzien als last in een schenkingsakte. Daar stopt dan wel het goede nieuws, want het voortgezet vruchtgebruik zou in de toekomst wel worden belast in de erfbelasting. Een vruchtgebruik over de gezinswoning blijft wel vrijgesteld. De terugval van vruchtgebruik – successief vruchtgebruik – wordt niet langer belast in de erfbelasting. Dat is de situatie waarin een schenker een eigen goed schenkt aan bv. de kinderen, maar in de schenkingsakte voorziet dat na zijn of haar overlijden dat vruchtgebruik toekomt aan de langstlevende. Een dergelijke terugval is vandaag belast, maar dat wijzigt dus. In de toekomst wordt het dus nuttig om steeds te voorzien in een dergelijke terugval van vruchtgebruik. En dan was er nog een onzekerheid over het nieuwe familiepact. In de toekomst zal het mogelijk zijn om bindende afspraken te maken met de familie over een nog open te vallen nalatenschap. Een familiepact sluit u voor een Belgische notaris. Wanneer daar echter melding wordt gemaakt van vroegere handgiften of schenkingen voor een Nederlandse notaris, bestond er onzekerheid over de heffing van schenkbelasting. De wet zal voorzien dat dit niet het geval is. Goed nieuws dus.

door TaxCalCul • 19 oktober 2026
Overweegt u als ondernemer de aankoop van een bestelwagen of pick-up voor uw zaak? Dan is het goed om te weten dat zo'n voertuig fiscaal meestal wordt beschouwd als een lichte vrachtauto. Daarvoor gelden heel andere regels dan voor een gewone personenwagen, zowel op het vlak van kostenaftrek, investeringsaftrek als btw.
door TaxCalCul • 13 oktober 2026
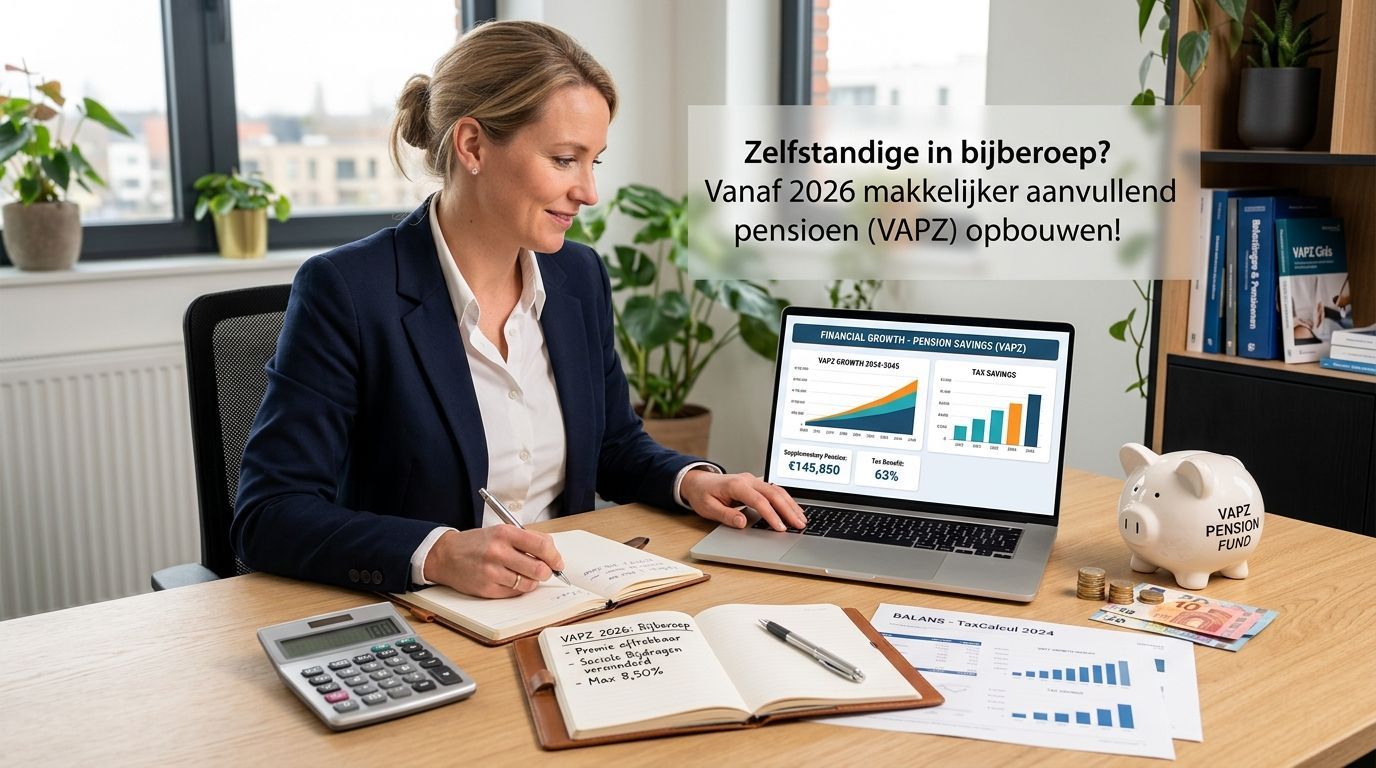
Werkt u als zelfstandige in bijberoep en dacht u dat een aanvullend pensioen enkel iets was voor zelfstandigen in hoofdberoep? Dan hebben we goed nieuws. Door een nieuwe wet wordt het Vrij Aanvullend Pensioen voor Zelfstandigen (VAPZ) voor meer dan 100.000 bijberoepers toegankelijk. Als boekhoudkantoor met kantoren in Edegem en Sint-Niklaas volgen wij deze wijziging op de voet, want ze kan voor heel wat van onze klanten een financieel interessante opportuniteit zijn.
door TaxCalCul • 28 september 2026
Nog snel die laptop vervangen die het eigenlijk nog perfect doet? Of de bedrijfswagen inruilen zodra ze fiscaal is afgeschreven? Veel ondernemers maken op het einde van het boekjaar nog kosten met één gedachte in het achterhoofd: minder belastingen betalen. Begrijpelijk, maar niet altijd verstandig.
Laad meer berichten