Pensioensparen
4 juni 2020

Door de jaarlijkse indexering is het maximumbedrag dat voor het klassieke pensioensparen is vastgesteld in 2020 gestegen van €980 naar €990. Belastingtechnisch bekomt u in dit geval een voordeel van 30%. Het is overigens wel mogelijk om een hoger bedrag te sparen, maar in dat geval reduceert het belastingvoordeel van 30% naar 25%. In het geval u van de laatstgenoemde optie gebruikmaakt, is het plafondbedrag in 2020 eveneens €10 hoger geworden, van €1.260 naar €1.270.

Spaarders kunnen meer geld op een spaarboekje zetten zonder daarop roerende voorheffing te moeten betalen: het vrijgestelde bedrag stijgt met 10 euro tot 990 euro. Dus hebt u bijvoorbeeld uw geld geparkeerd op een spaarboekje met een minimum rendement van 0,11%, dan kan hier dus effectief €900.000 op komen te staan, zonder dat u roerende voorheffing verschuldigd bent.

Er is nog een bedrag dat omhoog is gegaan sinds de start van 2020, en dat is namelijk het vrijgesteld bedrag aan dividenden. Dit bedrag is verhoogd van €800 naar €812. Houdt u hierbij wel in het oog dat bij het uitbetalen van deze dividenden de roerende voorheffing altijd automatisch zal worden ingehouden. U dient de genoemde belastingvrijstelling dus persoonlijk aan te vragen bij uw belastingaangifte.

Daarnaast is het bedrag van in te dienen dienstencheques en wijk-werkcheques gestegen. Dit was namelijk €1.500 en is vanaf 2020 €1.520. Het belastingvoordeel is in Vlaanderen echter van 30% naar 20% gedaald vanaf 1 januari 2020. Voor rechtsbijstandsverzekeringen geldt overigens een betrekkelijk nieuwe belastingvermindering. Alle premies die sinds 1 september 2019 gestort zijn bekomen een belastingvermindering van maar liefst 40%. U kunt tot €310 fiscaal inbrengen voor premies betaald in zowel het jaar 2019 als 2020.

Voor werknemers met een milieuvriendelijke bedrijfswagen brengen de verhoogde plafonds helaas minder goed nieuws met zich mee. Het minimaal belastbare voordeel stijgt weliswaar van €1.340 naar €1.360, maar krijgt u van uw werkgever een vergoeding voor het woon-werkverkeer met de auto, dan verandert er in 2020 jammer genoeg niets. Dit bedrag blijft namelijk steken op €410.

Voor werknemers en zelfstandigen met winst dat hun werkelijke beroepskosten niet bewijst, stijgt het maximale kostenforfait van €4.810 naar €4.880. Dat is een stijging van maar liefst €70. De bovengrens voor het onbelast bijverdienen stijgt daarnaast van €6.250 naar €6.340. Een stijging van €90 dus. Wanneer u met incidentele klussen bij onder andere particulieren, verenigingswerk of werk via een erkende toepassing in de deeleconomie niet meer bijverdient dan dit bedrag, hoeft hierover geen belastingen noch socialezekerheidsbijdragen te betalen. Houd er wel rekening mee dat er voor verenigingswerk of klussen bij particulieren een maandplafond van €528,33 geldt.

door TaxCalCul • 19 oktober 2026
Overweegt u als ondernemer de aankoop van een bestelwagen of pick-up voor uw zaak? Dan is het goed om te weten dat zo'n voertuig fiscaal meestal wordt beschouwd als een lichte vrachtauto. Daarvoor gelden heel andere regels dan voor een gewone personenwagen, zowel op het vlak van kostenaftrek, investeringsaftrek als btw.
door TaxCalCul • 13 oktober 2026
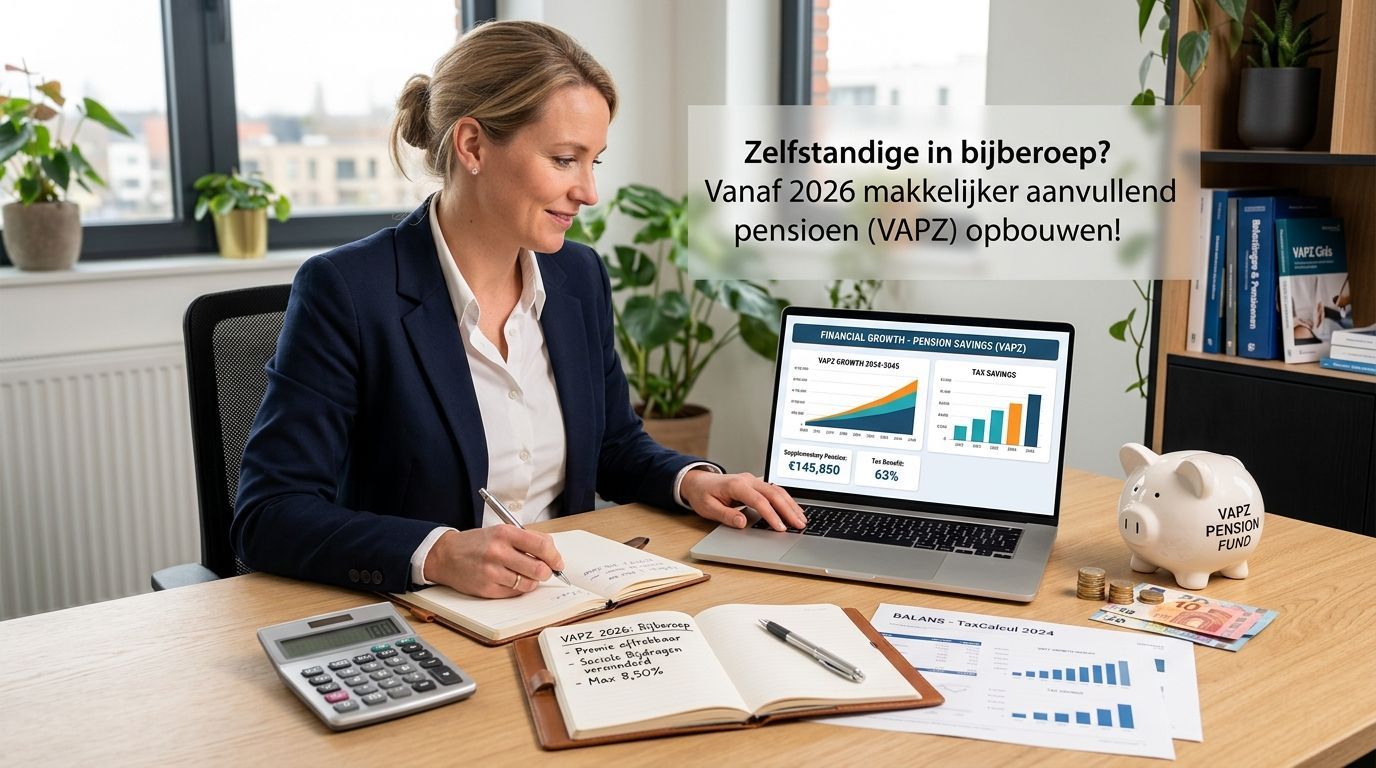
Werkt u als zelfstandige in bijberoep en dacht u dat een aanvullend pensioen enkel iets was voor zelfstandigen in hoofdberoep? Dan hebben we goed nieuws. Door een nieuwe wet wordt het Vrij Aanvullend Pensioen voor Zelfstandigen (VAPZ) voor meer dan 100.000 bijberoepers toegankelijk. Als boekhoudkantoor met kantoren in Edegem en Sint-Niklaas volgen wij deze wijziging op de voet, want ze kan voor heel wat van onze klanten een financieel interessante opportuniteit zijn.
door TaxCalCul • 28 september 2026
Nog snel die laptop vervangen die het eigenlijk nog perfect doet? Of de bedrijfswagen inruilen zodra ze fiscaal is afgeschreven? Veel ondernemers maken op het einde van het boekjaar nog kosten met één gedachte in het achterhoofd: minder belastingen betalen. Begrijpelijk, maar niet altijd verstandig.
Laad meer berichten