Belastingaangifte aj2021……Tot 800 euro aan dividenden zijn vrijgesteld van roerende voorheffing
25 mei 2021

Tot 800 euro aan dividenden zijn vrijgesteld van roerende voorheffing. Die vrijstelling moet u uitdrukkelijk vragen in uw belastingaangifte.

Bij de uitbetaling van dividenden door een Belgische financiële instelling wordt nog altijd roerende voorheffing ingehouden. De roerende voorheffing die u in 2020 betaalde, kunt u (deels) terugvorderen via de belastingaangifte die u de komende weken moet indienen. Bent u gehuwd of woont u wettelijk samen en vult u samen met uw partner een gezamenlijke belastingaangifte in? Elke partner maakt aanspraak op de vrijstelling van 800 euro.

Hoe groot het belastingvoordeel is, hangt af van het tarief van de roerende voorheffing. Bij de uitbetaling van dividenden is dat doorgaans 30 procent. Dat brengt het belastingvoordeel op 30 procent van 800 euro of 240 euro netto. Betaalde u een lager tarief, dan valt het voordeel lager uit. Als u dividenden hebt ontvangen waarop verschillende tarieven van toepassing zijn, vraag dan eerst de vrijstelling voor dividenden belast tegen 30 procent. Pas daarna kijkt u naar de dividenden die tegen een lager tarief werden belast.

De vrijstelling is bedoeld om rechtstreekse investeringen in ondernemingen aan te moedigen. Om die reden is de vrijstelling er niet voor alle types van dividenden. De vrijstelling is er wel voor alle gewone Belgische en buitenlandse dividenden, dividenden uit coöperatieve aandelen (zoals Cera, Argen-Co, CrelanCo of Ecopower) en dividenden van ondernemingen met een sociaal oogmerk. Het belastingvoordeel is er niet voor dividenden uitgekeerd door beleggingsfondsen en trackers (fondsen die de prestatie van een index schaduwen), obligatiecoupons en andere rentevergoedingen.

Kreeg u een voorstel van vereenvoudigde aangifte? De roerende voorheffing op dividenden zal nooit vooraf ingevuld zijn. Om de ingehouden roerende voorheffing op de vrijgestelde dividenden te recupereren zult u het voorstel van vereenvoudigde aangifte moeten verbeteren. Dat doet u op het antwoordformulier of via MyMinfin.

door TaxCalCul • 19 oktober 2026
Overweegt u als ondernemer de aankoop van een bestelwagen of pick-up voor uw zaak? Dan is het goed om te weten dat zo'n voertuig fiscaal meestal wordt beschouwd als een lichte vrachtauto. Daarvoor gelden heel andere regels dan voor een gewone personenwagen, zowel op het vlak van kostenaftrek, investeringsaftrek als btw.
door TaxCalCul • 13 oktober 2026
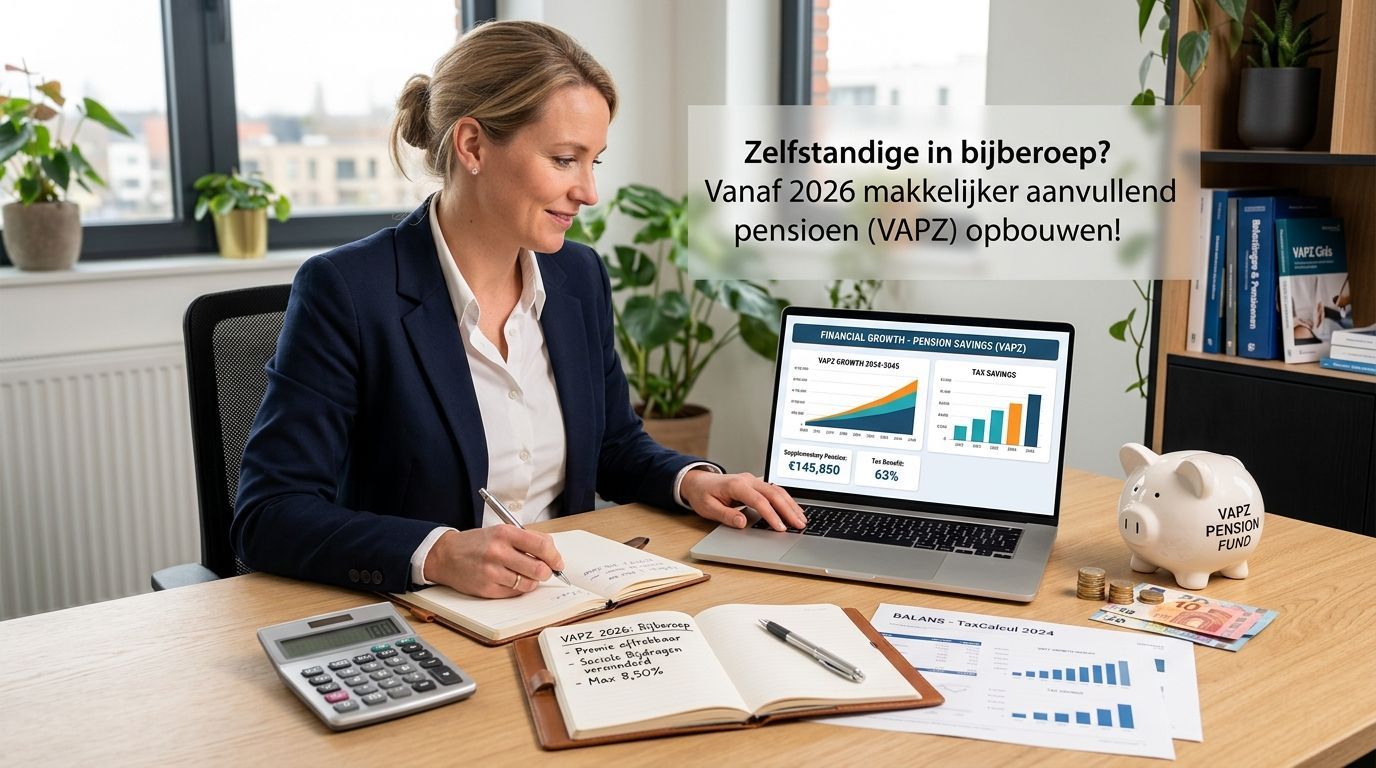
Werkt u als zelfstandige in bijberoep en dacht u dat een aanvullend pensioen enkel iets was voor zelfstandigen in hoofdberoep? Dan hebben we goed nieuws. Door een nieuwe wet wordt het Vrij Aanvullend Pensioen voor Zelfstandigen (VAPZ) voor meer dan 100.000 bijberoepers toegankelijk. Als boekhoudkantoor met kantoren in Edegem en Sint-Niklaas volgen wij deze wijziging op de voet, want ze kan voor heel wat van onze klanten een financieel interessante opportuniteit zijn.
door TaxCalCul • 28 september 2026
Nog snel die laptop vervangen die het eigenlijk nog perfect doet? Of de bedrijfswagen inruilen zodra ze fiscaal is afgeschreven? Veel ondernemers maken op het einde van het boekjaar nog kosten met één gedachte in het achterhoofd: minder belastingen betalen. Begrijpelijk, maar niet altijd verstandig.
Laad meer berichten